Когда речь заходит о создании пассивного дохода, многие инвесторы по привычке рассматривают покупку квартир. Однако детальное сравнение жилого и коммерческого секторов в Москве показывает, что правила игры изменились, и коммерция предлагает куда более привлекательные финансовые условия.
Математика инвестиций: Бюджет 20 млн рублей
Давайте сравним два сценария, имея на руках одинаковый стартовый капитал.
Сценарий 1: Жилая недвижимость
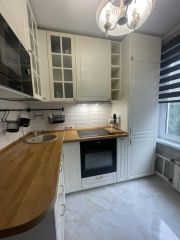
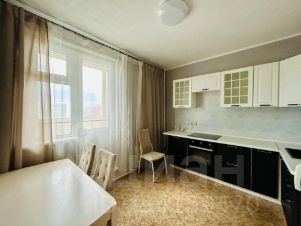
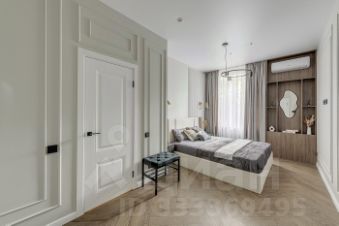
Покупая жилую недвижимость в столице за 20 млн рублей, вы получаете актив площадью около 40–50 квадратных метров. Но покупка — это только начало.
Дополнительные расходы: чтобы жильцы смогли заехать и начать платить, вам придется существенно потратиться на ремонт, мебель и бытовую технику.
Доходность: При средней ставке аренды в 80–100 тысяч рублей в месяц, срок окупаемости таких инвестиций растягивается на внушительные 17–20 лет.
Управление: Сдача квартиры часто сопровождается мелкими бытовыми хлопотами, риском частой ротации жильцов и необходимостью постоянно решать текущие проблемы.
Сценарий 2: Коммерческая недвижимость
В коммерческой недвижимости за те же деньги работают совершенно иные законы рынка.
Минимум вложений на старте: Вам не нужно делать ремонт. Арендатор (коммерческая компания) делает его самостоятельно под нужды своего бизнеса. Владельцу достаточно лишь согласовать пару недель арендных каникул.
Доходность: Арендная ставка на такие помещения значительно выше — она может достигать 150–250 тысяч рублей. Благодаря этому срок окупаемости сокращается вдвое и составляет всего 8–10 лет.
Управление: Это долгосрочные и прозрачные отношения B2B (бизнес для бизнеса). Вы сдаете помещение на длительный срок надежной компании, избавляя себя от ежедневной рутины управления.
Итог
Инвестиции в коммерческую недвижимость обеспечивают более высокую доходность, быструю окупаемость и спокойствие владельца благодаря долгосрочным контрактам. Это оптимальный выбор для тех, кто хочет, чтобы капитал работал максимально эффективно и без лишних хлопот.