- За два года (с 2019-го по 2021-й) средние доходы семьи выросли на 13%, а стоимость квартиры — на 36%.
- За последние семь лет — с валютного кризиса 2014–2015 годов — жилье было наиболее доступным в 2019-м. Сейчас показатель доступности недвижимости приближается к 2015 году.
- Коэффициент доступности жилья снижается: в среднем стоимость квартиры сопоставима с годовым доходом семьи за 4,5 года. Самое доступное жилье — в Челябинске. Максимальное падение доступности жилья зафиксировано в Краснодаре.
- Выплаты по ипотеке составляют 41% доходов семьи. В 2019 году на кредит семье нужно было выделить 33% дохода, а в 2020-м — 31%. Более половины семейного бюджета на платежи по ипотеке тратят заемщики в Москве, Санкт-Петербурге и Казани.
- Ипотечные платежи занимают в среднем 66% оставшихся средств после вычета прожиточного минимума в городах-миллионниках. Наибольшая нагрузка на бюджет в процентном выражении — в Москве.
- Первый взнос по ипотеке составляет в среднем 11 ежемесячных доходов семьи. До пандемии в среднем он составлял сумму, равную девяти ежемесячным доходам.
- Арендовать квартиру стало выгоднее, чем брать в ипотеку. Наибольшую экономию получают арендаторы в Москве, Казани и Уфе. Ипотека выгоднее в Ростове-на-Дону и Челябинске.
Приобрести квартиру жителю большого города сейчас проще, чем во времена валютного кризиса 2014–2015 годов. Но лучшее время для покупки было до пандемии коронавируса.
Годовой доход увеличился на 13%, стоимость жилья — на 36%
Согласно федеральной программе «Жилище», коэффициент доступности жилья (КДЖ) рассчитывается как количество лет, которое необходимо семье из двух работающих человек, чтобы накопить на квартиру средней площадью 54 кв. м на вторичном рынке при условии сбережения всех своих доходов. То есть КДЖ учитывает стоимость жилья без учета ипотечного кредитования и затрат на повседневные нужды.
Для расчета КДЖ Циан взял среднюю стоимость квартиры площадью 54 кв. м по городам-миллионникам на вторичном рынке, а в качестве годового дохода семьи — данные Федеральной службы государственной статистики по средним заработным платам по городам за соответствующий период после вычета НДФЛ.
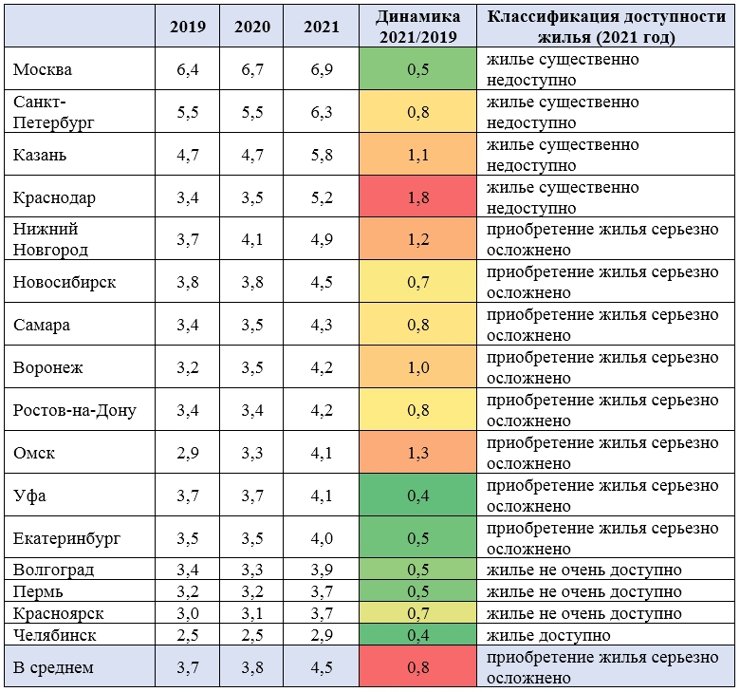
Жилье считается доступным при КДЖ до трех лет. Ни один из городов-миллионников не попал в данную категорию в 2019–2021 годах. Более того, абсолютно по всем миллионникам доступность жилья снизилась. В 2019 году КДЖ был в среднем 3,9 («жилье не очень доступно»). В 2020-м он снизился до 4, а в 2021 году — до 4,7 («приобретение жилья серьезно осложнено»).
Средний номинальный доход семьи по городам-миллионникам увеличился за два года на 13% — c 88,7 тыс. рублей до 100 тыс. рублей. А средняя стоимость квартиры площадью 54 «квадрата» выросла на 36% — с 4,15 до 5,66 млн рублей.
В 2019 году в категорию, где «жилье существенно недоступно», попадали только два города — Москва и Санкт-Петербург. К 2021-му к ним также прибавились Казань и Краснодар, где средняя стоимость квартир сопоставима с доходами семьи за 5,8 и 5,2 года соответственно.
Именно Краснодар стал городом, в котором доступность жилья снизилась больше, чем в других миллионниках: средний бюджет покупки вырос в полтора раза, а средняя заработная плата увеличилась за тот же период на 12%. Несмотря на такой разрыв в динамике цен и зарплат, спрос в городе поддерживается преимущественно за счет клиентов из других регионов.
То есть для местных жителей приобретение недвижимости малодоступно, но цены продолжают расти именно за счет внешней активности инвесторов. В результате Краснодар в рейтинге доступности среди миллионников опустился с 6-го места в 2019 году на 13-ю позицию в 2021-м.
Больше чем на годовой доход семьи стоимость жилья выросла в Омске, Нижнем Новгороде, Казани, а также Воронеже. Жилье считается доступным только в Челябинске, где средняя стоимость квартиры площадью 54 кв. м сопоставима с доходами семьи за 3,7 года. Несмотря на невысокий доход относительно жителей остальных миллионников, за счет низкой стоимости «квадрата» купить жилье здесь проще, чем в городе с большими зарплатами. Также высокий относительно других городов КДЖ в Волгограде (3,9) и Перми (3,7).
Коэффициент доступности жилья в 2019–2021 годах до пандемии и после
 По данным Циан.Аналитики
Назад в 2015-й
После валютного кризиса 2014-го именно 2019 год оказался периодом с максимальной доступностью жилья. С одной стороны, стоимость недвижимости увеличивалась минимальными темпами после снижения в 2016–2017 годах на фоне дорогой ипотеки и обесценивания рублевых накоплений. С другой — средние доходы семьи восстанавливались и увеличивались опережающими темпами в сравнении с ценой квадратного метра на вторичном рынке.
В период с 2015 по 2019 год средний номинальный уровень дохода семьи с двумя работающими в городах-миллионниках вырос на 36% — с 65,3 до 88,7 тыс. рублей в месяц. А стоимость 1 кв. м за тот же период увеличилась на 4% — с 74,2 до 76,9 тыс. рублей за счет снижения в 2016–2017 годах.
В среднем по городам-миллионникам жилье было максимально доступным за последние семь лет в 2019 году. Тогда семье требовалось 3,7 года, чтобы заработать сумму, сопоставимую с ценой средней двухкомнатной квартиры.
Наименьшая доступность была зафиксирована в 2015 году — пять лет. Тогда на фоне ажиотажного спроса в 2014 году многие продавцы необоснованно завышали прайс. В результате снижения средней стоимости в дальнейшем доступность жилья выросла: коэффициент составил 4,3 в 2016 году, 3,9 — в 2017–2018 годах и 3,7 — в 2019-м.
После этого КДЖ снова пошел вверх из-за роста цен и минимального увеличения доходов населения. Доступность жилья стремится к показателям 2015 года за счет опережающего доходы роста цен. То есть приобрести жилье жителю большого города все же проще, чем в кризисном 2015-м, но лучшее время для покупки было до пандемии.
Динамика доступности жилья (кол-во годовых семейных доходов в стоимости квартиры площадью 54 кв. м) в городах-миллионниках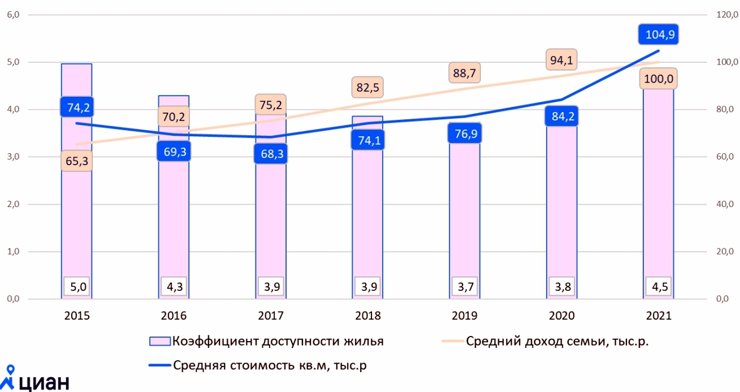
По данным Циан.Аналитики
Только в Краснодаре сделка была бы выгоднее в 2015 году, чем сейчас, за счет рекордного интереса к локации и роста цен — в среднем стоимость двухкомнатной квартиры прибавила 1,3 годового дохода семьи. Значительнее, чем в других городах, доступность жилья снизилась в Екатеринбурге, Уфе и Челябинске.
Коэффициент доступности жилья в 2015 и 2021 годах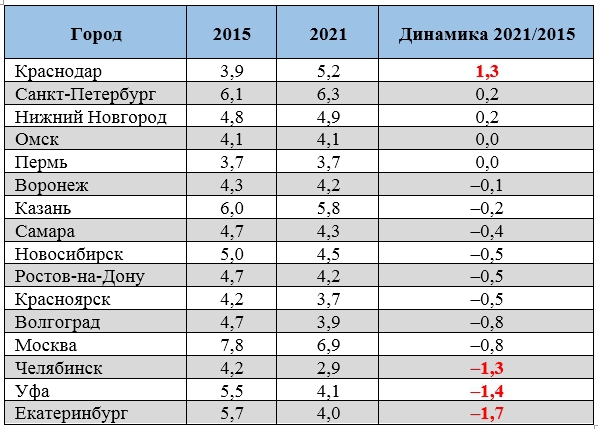
По данным Циан.Аналитики
Более 40% дохода семьи — на ипотеку
Из-за низкого коэффициента доступности жилья и рекордного роста цен основным инструментом приобретения собственных квадратных метров становится ипотека.
По подсчетам Циан, ипотечные платежи при текущих ценах и ставках составляют в среднем 41% средних доходов домохозяйства. Средний срок кредитования — 20 лет, а первый взнос — 20% стоимости квартиры. Средняя ставка по ипотеке на вторичном рынке — 9,52% в конце 2019 года, 8,05% — в конце 2020-го и 10% — в конце 2021-го.
Доля ипотеки от общего дохода семьи в 2019 году в городах-миллионниках в среднем составляла 33%. В 2020-м показатель благодаря снижению ставок по ипотеке снизился на 31%, в 2021 году с ростом ставок и цен он снова увеличился. На этот раз — до 41%.
Более половины доходов придется отдавать семье в Москве (64%), Санкт-Петербурге (58%), Казани (54%). Хотя еще в 2019 году большую часть зарплаты приходилось тратить на ипотеку только жителям столицы Российской Федерации (58%).
За два года существенно увеличить бюджет на выплату ипотеки приходится жителям Краснодара. В этом городе в 2019-м средний платеж за «двушку» площадью 54 кв. м занимал 31% доходов, а сейчас — 48%. Резкое увеличение показателя связано с ростом среднего платежа в полтора раза (+48%).
Примерно треть семейного бюджета ипотечный кредит займет в Перми, Красноярске и Челябинске, которые имеют максимальный коэффициент доступности жилья среди других городов-миллионников.
В среднем размер ежемесячного платежа по всем городам вырос за два года на 41% — с 31 до 43,7 тыс. рублей. Одновременно суммарный доход семьи в месяц за тот же период увеличился на 13% — c 88,7 до 100 тыс. рублей.
Ипотека — для тех, у кого доходы выше среднегоЕсли из дохода семьи вычесть прожиточный минимум (на двоих взрослых и одного ребенка), то оставшихся свободных средств хватит на обслуживание ипотеки, даже несмотря на рост ставок и цен. В среднем ипотечные платежи занимают 66% оставшихся средств после вычета прожиточного минимума. В 2019 году этот показатель составлял 54%, а в 2020-м — 50%.
Самая сложная ситуация — в Москве, где практически все свободные средства после вычета прожиточного минимума на трех человек — 94% — пойдут на погашение ипотеки. То есть семье для обслуживания средней ипотеки в столице нужно урезать расходы до прожиточного минимума. Чуть лучше ситуация в Санкт-Петербурге, где выплаты займут около 84% оставшихся средств после базовых расходов, и в Казани (80%).
Таким образом, в базовом сценарии ипотеку могут взять клиенты с доходами выше среднего, чтобы не урезать повседневные расходы до минимума.
Средние ипотечные выплаты при первоначальном взносе 20% и доля ипотеки от общего бюджета семьи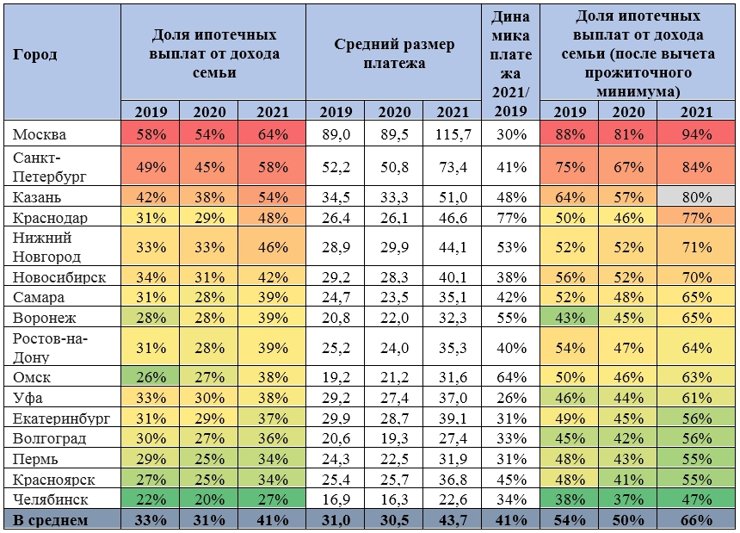
По данным Циан.Аналитики
Первый взнос по ипотеке в размере 20% стоимости выбранной квартиры составляет в среднем по городам-миллионникам 11 доходов семьи с двумя работающими. В 2019–2020 годах он был сопоставим с доходами семьи за девять месяцев.
Дольше всех копить на первоначальный взнос, несмотря на высокие зарплаты, придется жителям Москвы (17 доходов семьи), Санкт-Петербурга (15) и Казани (14). Чуть более чем полгода нужно откладывать деньги в Челябинске (7 доходов семьи).
Аренда становится выгоднее ипотеки
Брать ипотеку или арендовать квартиру — этот вопрос задает себе практически каждый потенциальный покупатель. Циан сравнил, как соотносятся арендные платежи за двухкомнатную квартиру и ежемесячный ипотечный платеж по 20-летнему кредиту.
Неудивительно, что многие россияне предпочитают взять ипотеку, поскольку средний арендный платеж ненамного ниже ежемесячных взносов по ипотеке.
В 2019 году аренда составляла в среднем 80% платежа по ипотеке, в 2020-м — 79% (из-за снижения ставок аренды по причине локдауна и их долгого восстановления), а в 2021 году — уже 67%.
Разница в стоимости кредита и аренды увеличивается: все больше потенциальных покупателей переходят в категорию арендаторов.
Самая большая экономия арендатора в сравнении с ипотечным заемщиком зафиксирована в Уфе, Казани и Москве. Здесь аренда в среднем почти в два раза дешевле, чем средний платеж по ипотеке. Обратная ситуация — в Ростове-на-Дону, Челябинске и Волгограде, где аренда составляет 75–84% среднего платежа по ипотеке, то есть экономия не столь очевидна.
В сравнении с допандемийным периодом максимальное удешевление доли аренды в сравнении с ипотекой произошло в Воронеже, Перми, Омске и Краснодаре.
Разница в арендной ставке и платежами по ипотеке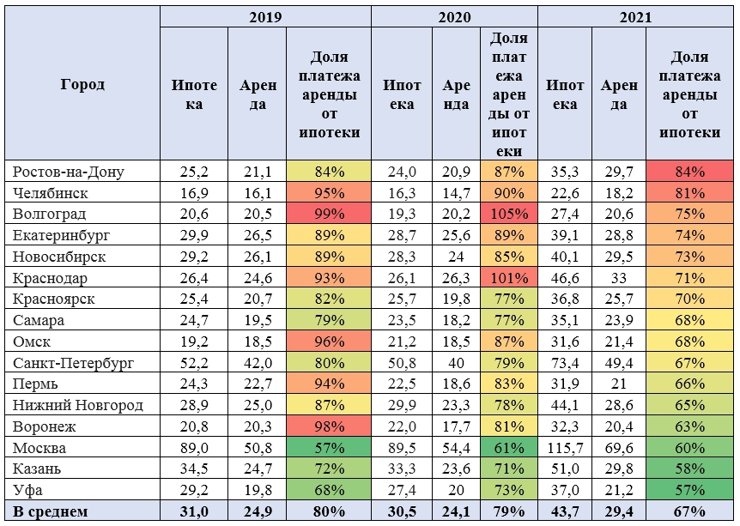
По данным Циан.Аналитики
«Снижение доступности жилья подразумевает дальнейший рост роли ипотечного кредитования для поддержания рынка, — говорит руководитель Циан.Аналитики Алексей Попов. — Из-за высоких ставок по кредиту спрос будет снижаться, что замедлит индексацию цен как застройщиками, так и собственниками квартир на вторичном рынке. Одновременно уровень первого взноса по ипотеке будет снижаться, а продолжительность кредитования — расти».
По его словам, с учетом роста ставок по ипотеке и подорожания самой недвижимости итоговая переплата по ипотеке за 20 лет в среднем по городам-миллионникам будет выше почти в полтора раза (+45%) для тех, кто приобрел квартиру по ценам и ставкам в январе 2022 года, против тех, кто совершил сделку два года назад — в январе 2020-го.
Также эксперт отметил, что в этой ситуации повысить доступность жилья необходимо путем адресного ипотечного стимулирования отдельных категорий граждан. Такой подход уже применяется для семей с детьми, военных.
«Возможно, стоит включить в список определенные профессии. Это более эффективная стратегия, которая не приведет к очередному резкому витку цен, когда субсидированием активно пользовались в том числе инвесторы, очевидно не нуждающиеся в улучшении жилищных условий. То есть субсидирование по-прежнему необходимо, но исключительно адресно, а не в массовом порядке», — резюмировал Алексей Попов.